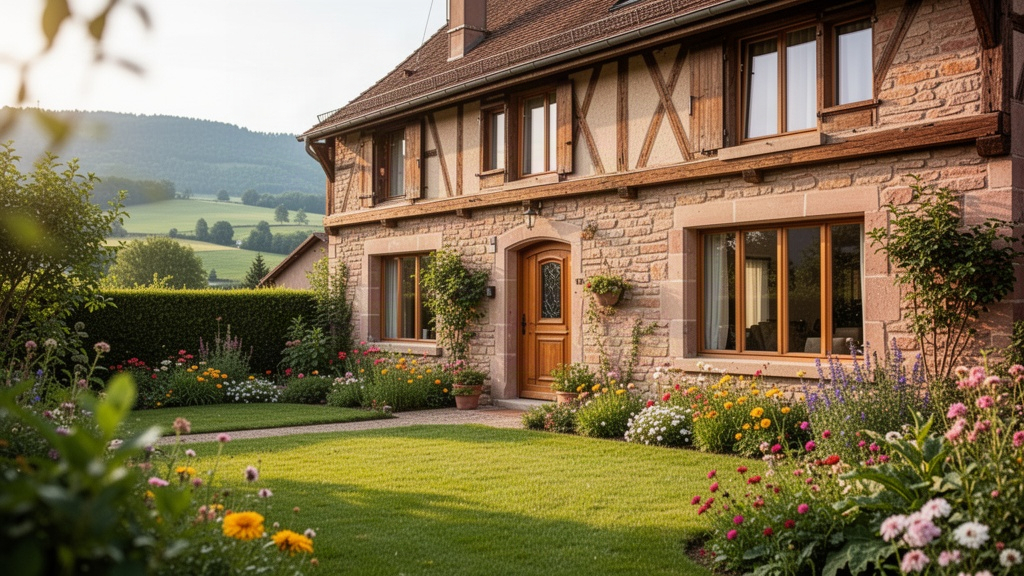
Chercher une maison dans le Haut-Rhin demande une méthode rigoureuse. Le Bon Coin immobilier 68 maison est devenu le point de départ naturel de nombreux acquéreurs qui souhaitent explorer le marché local avant même de contacter une agence. La plateforme concentre des milliers d'annonces privées et professionnelles, couvrant des secteurs aussi variés que Mulhouse, Colmar, Guebwiller ou les villages du piémont vosgien. Mais consulter des annonces sans grille de lecture précise, c'est perdre du temps et risquer de passer à côté du bien idéal. Le marché du département 68 a ses propres codes, ses zones de tension, ses opportunités cachées. Voici comment structurer votre recherche pour transformer une navigation sur Le Bon Coin en projet immobilier abouti.
Le marché des maisons dans le Haut-Rhin en chiffres
Le Haut-Rhin affiche un marché immobilier résidentiel dynamique, porté par une demande soutenue de la part de ménages alsaciens et de frontaliers travaillant en Suisse ou en Allemagne. En 2026, le prix moyen au m² pour une maison dans le département tourne autour de 2 500 €, une valeur qui cache de fortes disparités géographiques. Une maison à Mulhouse se négocie différemment d'une propriété dans le secteur de Saint-Louis, très prisé par les travailleurs frontaliers bâlois.
Les prix ont progressé d'environ 5 % par rapport à 2025, selon les données compilées par MeilleursAgents. Cette hausse reflète une tension persistante entre l'offre disponible et une demande qui ne faiblit pas, notamment pour les maisons avec jardin situées à moins de 30 minutes des grands axes routiers. Les communes du Sundgau et du Pays de Bade français connaissent une attractivité croissante grâce à des prix encore accessibles comparés aux secteurs proches de la frontière suisse.
La Chambre des Notaires du Haut-Rhin signale que les délais de vente se sont raccourcis sur les biens bien présentés et correctement estimés. Un bien surestimé stagne plusieurs mois sur Le Bon Coin, ce qui constitue paradoxalement un signal utile pour un acheteur attentif : une annonce ancienne est souvent une opportunité de négociation. Les Notaires de France publient régulièrement des statistiques départementales qui permettent de vérifier la cohérence d'un prix affiché avant toute visite.
Le secteur de Colmar et son agglomération restent les plus recherchés pour les familles, en raison de la qualité des infrastructures scolaires et de la desserte ferroviaire vers Strasbourg et Bâle. Les maisons individuelles y partent rapidement dès que le prix colle au marché. Anticiper cette réalité, c'est configurer des alertes précises sur Le Bon Coin plutôt que de consulter la plateforme de façon aléatoire.
Ce qu'il faut vérifier avant de visiter un bien
Une annonce attrayante sur Le Bon Coin ne dit pas tout. Avant de bloquer une heure dans votre agenda pour une visite, plusieurs éléments méritent une vérification systématique directement depuis la fiche du bien ou par un simple appel au vendeur.
- Le Diagnostic de Performance Énergétique (DPE) : une maison classée F ou G entraîne des travaux de rénovation thermique coûteux et des restrictions de location depuis la loi Climat de 2021.
- La surface habitable réelle : certains vendeurs intègrent des surfaces non chauffées ou des combles non aménagés dans leur calcul.
- L'année de construction : les maisons construites avant 1949 sont soumises à un diagnostic plomb obligatoire ; celles d'avant 1997 nécessitent un diagnostic amiante.
- La présence d'un assainissement individuel conforme : dans les communes rurales du 68, un assainissement non collectif non conforme génère une obligation de mise aux normes à la charge de l'acheteur.
- Le régime de propriété du terrain : vérifier si la parcelle est bien constructible et si aucune servitude de passage ne grève le fond.
- Les charges de copropriété pour les maisons en lotissement avec parties communes : elles peuvent représenter plusieurs centaines d'euros par an.
Ces vérifications prennent moins de dix minutes et permettent d'éliminer les dossiers problématiques avant même d'engager un déplacement. Un vendeur sérieux fournit ces informations spontanément ou rapidement sur demande. Un vendeur évasif sur le DPE ou sur l'assainissement mérite d'être questionné plus précisément.
Utiliser Le Bon Coin pour trouver une maison dans le 68 : méthode et filtres
La plateforme Le Bon Coin propose des filtres géographiques et thématiques qui, bien configurés, transforment la recherche en véritable outil de veille immobilière. Dans le département 68, la recherche par code postal s'avère plus précise qu'une recherche par ville, car certaines communes périphériques n'apparaissent pas dans les suggestions automatiques.
Définir une fourchette de prix réaliste dès le départ évite de parcourir des centaines d'annonces hors budget. En 2026, pour une maison de 100 m² avec terrain dans le Haut-Rhin, il faut compter entre 200 000 € et 350 000 € selon la localisation, avec des pics au-delà dans les secteurs frontaliers. Paramétrer une alerte email ou notification mobile sur des critères précis (surface, prix, secteur géographique) permet de recevoir les nouvelles annonces en temps réel. Les biens les plus attractifs partent parfois en 48 heures.
Les annonces de particuliers sur Le Bon Coin présentent un avantage : l'absence de frais d'agence, qui représentent généralement entre 3 % et 5 % du prix de vente. Sur un bien à 280 000 €, l'économie potentielle dépasse 10 000 €. En contrepartie, l'acheteur doit être plus vigilant sur la qualité des informations fournies et ne pas hésiter à demander tous les diagnostics obligatoires avant la signature d'un compromis.
La Fédération Nationale de l'Immobilier (FNAIM) rappelle que les annonces de professionnels doivent mentionner clairement le montant des honoraires et leur mode de calcul. Cette mention est obligatoire depuis 2017 et son absence sur une annonce d'agence constitue un manquement réglementaire signalable.
Les pièges courants lors d'un achat dans le Haut-Rhin
Le marché du 68 a ses particularités locales que les acheteurs venus d'autres régions découvrent parfois tardivement. Le droit local alsacien-mosellan subsiste dans certains domaines juridiques, notamment en matière de registre foncier. Contrairement au reste de la France, le livre foncier remplace le fichier immobilier géré par les conservations des hypothèques. Un notaire spécialisé dans le droit local maîtrise ces subtilités et peut éviter des surprises lors de la rédaction de l'acte authentique.
Les inondations constituent un risque réel dans plusieurs communes du Haut-Rhin, notamment le long du Rhin et de l'Ill. Le Plan de Prévention des Risques d'Inondation (PPRI) doit être consulté avant tout engagement. Une maison en zone rouge peut être difficile à assurer et impossible à revendre dans de bonnes conditions. Le vendeur a l'obligation légale de fournir un état des risques naturels et technologiques (ERNT), mais l'acheteur gagne à vérifier lui-même la carte des zones inondables disponible sur le site de la préfecture du Haut-Rhin.
Autre point de vigilance : les travaux non déclarés. Une extension de garage ou une véranda construite sans permis engage la responsabilité de l'acheteur dès la signature de l'acte. Demander systématiquement les permis de construire et les déclarations de travaux pour toute modification visible de la maison protège contre ce risque.
Préparer son financement avant de faire une offre
Sur un marché tendu comme celui du Haut-Rhin, arriver avec un accord de principe bancaire transforme la crédibilité d'un acheteur aux yeux d'un vendeur. Une offre d'achat accompagnée d'une simulation de prêt validée par un établissement bancaire pèse davantage qu'une offre sans garantie de financement, même si elle est légèrement inférieure en montant.
Le taux d'endettement maximal fixé à 35 % des revenus nets par le Haut Conseil de Stabilité Financière conditionne directement le budget accessible. Un courtier en crédit immobilier installé dans le 68 connaît les politiques d'octroi des banques régionales, notamment du Crédit Mutuel et de la Caisse d'Épargne Grand Est, qui restent très actives sur ce marché. Passer par un courtier permet souvent d'obtenir un taux plus favorable et d'accélérer l'instruction du dossier.
Les frais de notaire, souvent sous-estimés, représentent environ 7 à 8 % du prix d'achat pour un bien ancien. Sur une maison à 250 000 €, ils s'élèvent à 17 500 € à 20 000 €. Les intégrer dans le plan de financement dès le départ évite une mauvaise surprise lors de la signature chez le notaire. Un bien neuf bénéficie de frais réduits à environ 2 à 3 %, mais les maisons neuves dans le 68 se trouvent rarement sur Le Bon Coin en dehors des programmes de promoteurs.
Avant de signer un compromis, faire estimer le bien par un professionnel indépendant reste une précaution raisonnable. MeilleursAgents propose des estimations en ligne basées sur les transactions réelles du secteur, ce qui donne un repère objectif pour évaluer si le prix demandé colle à la réalité du marché local.